연봉·월급 실수령액 계산
명세서에서 빠진 돈이 맞는지 항목별로 확인하세요.
도구를 준비하고 있어요.
이용자 평가
아직 등록된 리뷰가 없어요. 이 도구를 써 보셨다면 첫 리뷰를 남겨 주세요.
연봉·월급 실수령액 계산 상세 가이드
사용법과 예제를 살펴보고, 궁금한 내용은 주제별로 찾아보세요.
시작 전에 한눈에 보기
- 넣는 것
- 연봉(나누는 개월) 또는 세전 월급, 월 비과세, 공제대상가족 수, 8세 이상 20세 이하 자녀 수.
- 자동 계산
- 4대 보험 네 가지, 근로소득세, 지방소득세입니다.
- 소득세
- 근로소득 간이세액표(소득세법 시행령 별표 2, 2026.2.27 개정·3.1 지급분부터) 원문으로 찾습니다. 월 1천만 원 초과는 별표 계산식을 씁니다.
- 자녀 공제
- 8~20세 자녀 1명 20,830원, 2명 45,830원, 3명부터 1명당 33,330원 추가.
- 원천징수 비율
- 80·100·120% 중에서 고릅니다. 고르지 않았다면 100%입니다.
- 지방소득세
- 소득세의 10%이고 10원 미만을 버립니다.
- 장기요양
- 월급이 아니라 건강보험료에 0.9448 ÷ 7.19(약 13.14%)를 곱합니다 (2026년).
- 끝수
- 네 보험 모두 10원 미만을 버립니다.
- 국민연금
- 기준소득월액 상한 659만 원·하한 41만 원 안에서 4.75%를 곱합니다 (2026.7~2027.6).
- 비과세
- 보험료와 세금에서 빠지지만 실수령액에는 남습니다.
- 실수령액표
- 같은 계산으로 연봉 2,400만~1억 원을 100만·500만 원 간격으로 늘어놓고 열마다 정렬합니다.
- 다루지 않는 것
- 연말정산, 각종 공제.
연봉·월급 실수령액 계산 사용 순서
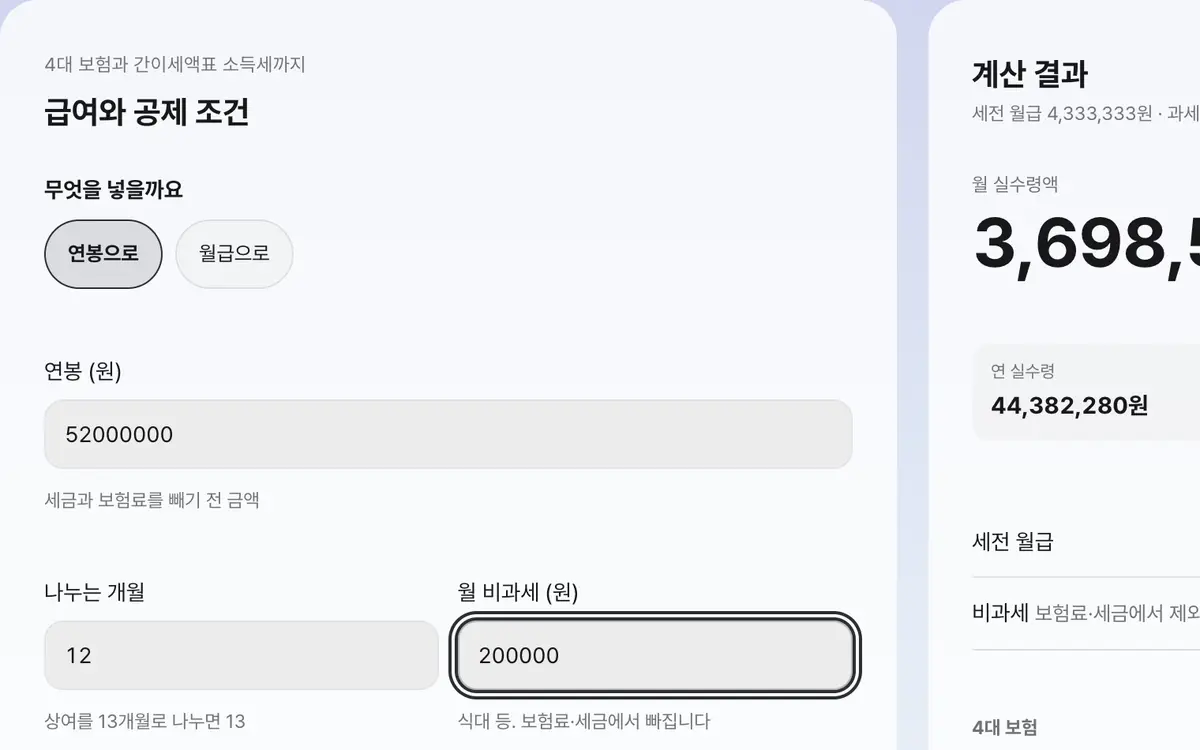
연봉(나누는 개월) 또는 세전 월급과 비과세를 넣으세요
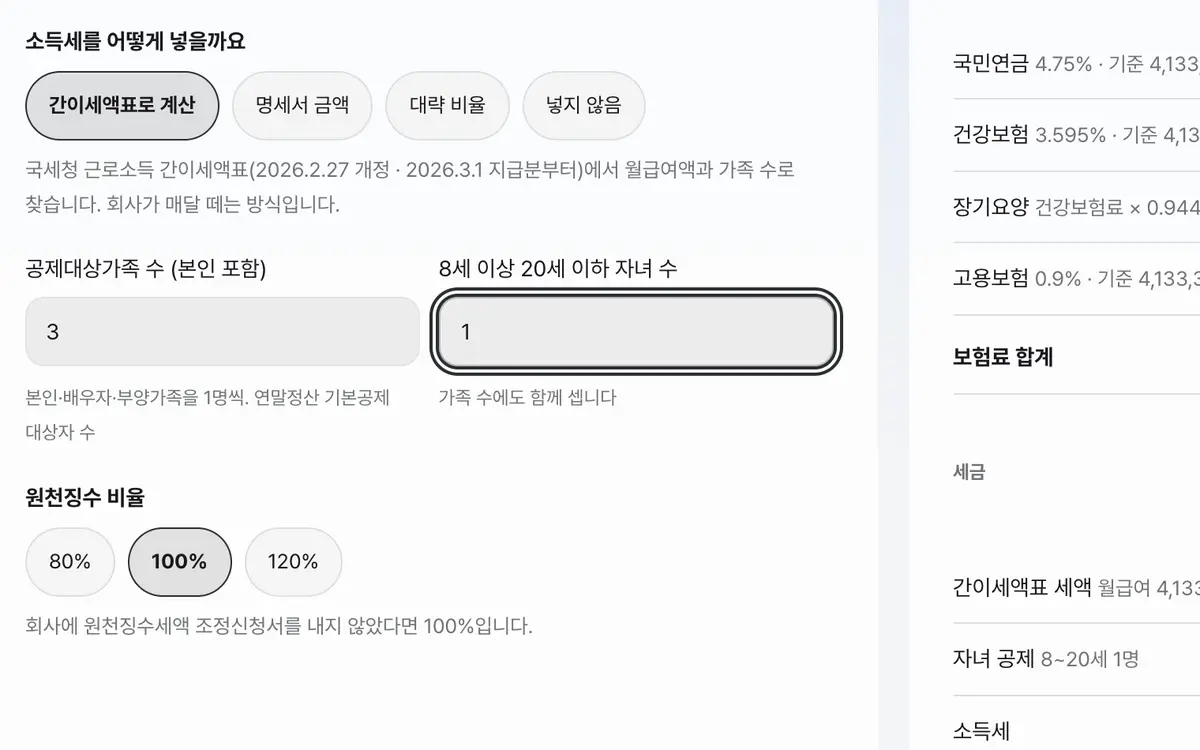
공제대상가족 수와 8세 이상 20세 이하 자녀 수를 넣으세요
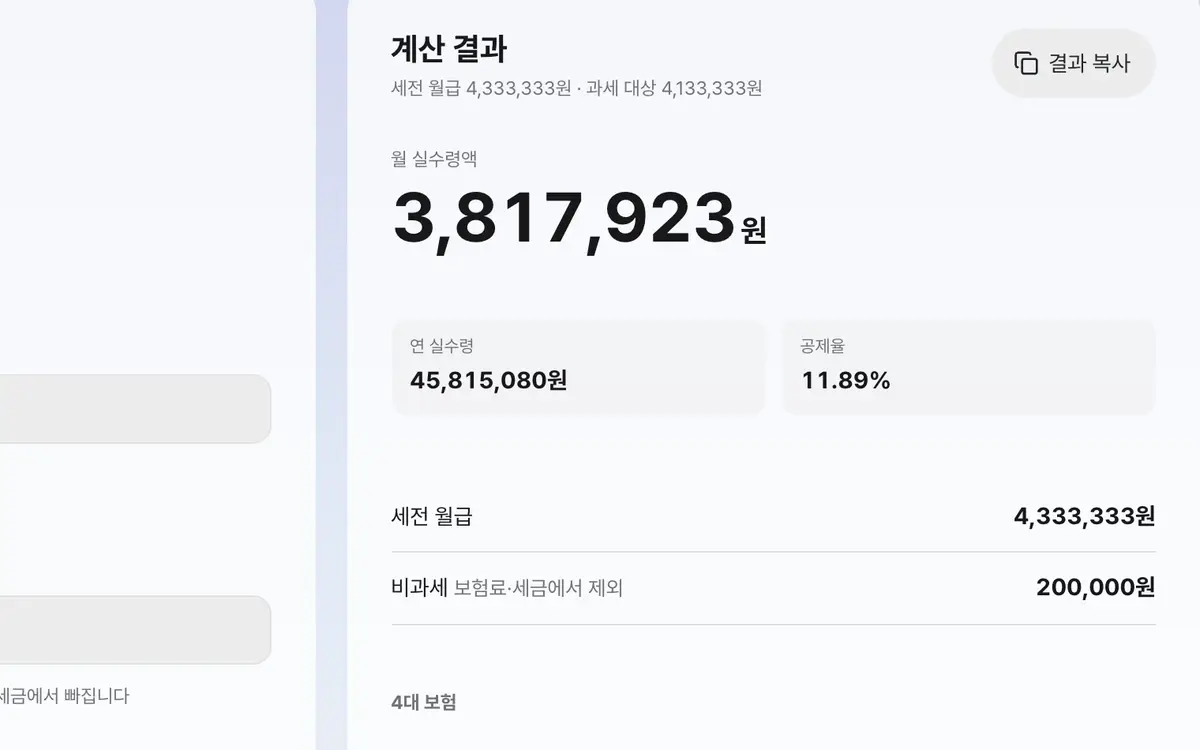
실수령액과 연봉 실수령액표를 확인하세요
연봉이나 월급을 넣으세요
연봉으로를 고르면 연봉과 나누는 개월을 넣습니다. 상여를 나눠 받아 13개월로 계산하는 회사면 13을 넣습니다. 월급으로를 고르면 급여명세서의 세전 지급 합계를 그대로 넣습니다. 어느 쪽이든 세전 금액을 넣으세요.
비과세를 넣으세요
식대처럼 세금을 매기지 않는 금액입니다. 명세서에 비과세로 적힌 월액을 넣으면 됩니다.
가족 수와 자녀 수를 넣으세요
공제대상가족은 본인을 포함해 연말정산 기본공제를 받는 사람 수입니다. 8세 이상 20세 이하 자녀는 가족 수에도 세고 자녀 칸에도 넣습니다. 급여명세서 소득세로 검산하고 싶으면 명세서 금액을 골라 그대로 넣으세요.
요율을 맞추세요
4대 보험 요율은 해마다 바뀝니다. 명세서 값과 다르면 그 자리에서 고쳐 주세요.
이런 작업에 활용하세요
소득세는 간이세액표 원문대로 찾습니다
회사는 매달 국세청 근로소득 간이세액표(소득세법 시행령 별표 2)대로 소득세를 뗍니다. 이 도구는 2026년 2월 27일 개정표(3월 지급분부터) 원문을 그대로 옮겨 두고, 비과세를 뺀 월급여액과 공제대상가족 수로 세액을 찾습니다. 8세 이상 20세 이하 자녀가 있으면 1명 20,830원, 2명 45,830원, 3명부터 1명당 33,330원을 더 빼고, 80·100·120% 원천징수 비율도 고를 수 있습니다. 예를 들어 연봉 3,600만 원에 식대 20만 원, 본인 1명이면 소득세 56,800원·지방소득세 5,680원입니다. 명세서 소득세를 직접 넣어 검산하는 방식도 남겨 두었습니다.
장기요양보험은 월급이 아니라 건강보험료에 곱합니다
많이 틀리는 지점입니다. 장기요양보험료는 월급에 요율을 곱하는 것이 아니라, 먼저 구한 건강보험료에 장기요양보험료율 ÷ 건강보험료율(2026년 0.9448 ÷ 7.19, 약 13.14%)을 곱하고 10원 미만을 버립니다. 이 순서를 지키지 않으면 명세서와 몇천 원씩 어긋납니다. 이 도구는 순서를 지켜 계산하고 어느 금액에 곱했는지 화면에 함께 적습니다.
비과세는 통장에는 들어옵니다
식대 같은 비과세 항목은 보험료와 세금을 매길 때는 빠지지만 실제로는 급여로 지급됩니다. 그래서 비과세가 늘면 공제액이 줄어 실수령액이 늘어납니다. 이 도구는 과세 대상과 세전 월급을 나눠 보여 주어 그 차이가 보이게 합니다.
예제로 결과 이해하기
연봉 3,600만 원
연봉 36,000,000 · 12개월 · 비과세 20만 원 · 본인 1명과세 대상 2,800,000원
소득세 56,800원 · 지방소득세 5,680원장기요양보험 계산 순서
과세 대상 3,800,000원 · 건강보험 3.595% · 장기요양 0.9448%건강보험 136,610원
장기요양 17,950원소득세를 어떻게 넣을까
표를 좌우로 밀어 나머지 내용을 확인하세요.
| 방법 | 언제 쓰나 | 정확도 |
|---|---|---|
| 간이세액표로 계산 | 기본값. 가족 수만 알면 됩니다 | 회사가 매달 떼는 방식과 같습니다. |
| 명세서 금액 | 상여를 나눠 떼는 등 명세서와 견줄 때 | 명세서 그대로입니다. |
| 대략 비율 | 입사 전 어림잡을 때 | 참고용입니다. |
| 넣지 않음 | 4대 보험만 확인할 때 | 소득세만큼 실수령액이 높게 나옵니다. |
결과가 예상과 다를 때
명세서 금액과 몇천 원 다릅니다
이 도구는 공단 고지처럼 네 보험 모두 10원 미만을 버리고 장기요양은 건강보험료 × 0.9448 ÷ 7.19로 셉니다. 회사가 다른 방식으로 끊으면 몇십 원 다를 수 있습니다. 국민연금 기준소득월액은 보통 전년도 소득으로 정해져 올해 월급과 다를 수 있습니다.
실수령액이 음수로 나옵니다
넣으신 소득세가 세전 월급보다 큰 경우입니다. 연 소득세를 넣지 않으셨는지 확인해 주세요. 이 칸은 월 소득세를 받습니다.
소득세가 명세서와 다릅니다
공제대상가족 수와 자녀 수, 원천징수 비율(80·120%)을 회사에 낸 신고서와 같게 맞춰 보세요. 상여를 지급한 달은 상여를 지급대상기간으로 나눠 세액을 구하므로 간이세액표 한 칸과 다릅니다. 2026년 2월 이전 급여는 개정 전 자녀 공제(1명 12,500원)가 적용됐습니다.
알아두면 쉬운 용어
- 과세 대상
- 세전 월급에서 비과세를 뺀 금액입니다. 보험료와 세금은 여기에 매깁니다.
- 간이세액표
- 국세청이 정한 월급별 원천징수 소득세 표입니다.
- 공제율
- 세전 월급에서 빠진 돈의 비율입니다.
연봉·월급 실수령액 계산 자주 묻는 질문
월급으로도 계산할 수 있나요?
네. 위에서 월급으로를 고르고 급여명세서의 세전 지급 합계를 넣으면 그 금액을 한 달 급여로 보고 공제액과 세후 실수령액을 계산합니다. 연 실수령과 연봉 환산은 12개월로 곱해 보여 줍니다.
연봉만 넣으면 실수령액이 자동으로 나오나요?
네. 공제대상가족 수(본인 포함)와 8세 이상 20세 이하 자녀 수만 맞춰 주면 간이세액표로 소득세까지 계산합니다. 다만 매달 떼는 소득세는 미리 내는 세금이라 연말정산에서 공제를 반영해 다시 정해지고, 상여를 나눠 떼는 회사는 명세서와 다를 수 있습니다.
연봉 실수령액표는 어떻게 만드나요?
계산기와 같은 엔진으로 연봉 2,400만 원부터 1억 원까지 100만 원 또는 500만 원 간격으로 월 세전·4대 보험·세금·월 실수령·연 실수령을 늘어놓습니다. 위에서 넣은 비과세·가족 수·요율이 그대로 반영되고, 열 제목을 눌러 정렬할 수 있습니다.
요율이 실제와 다릅니다
요율은 해마다 바뀝니다. 화면에서 직접 고칠 수 있게 해 두었으니 고지서나 명세서에 적힌 값으로 맞춰 주세요.
고소득자도 정확한가요?
국민연금은 기준소득월액 상한 659만 원·하한 41만 원(2026.7~2027.6) 안에서 계산합니다. 그래서 월급이 659만 원을 넘어도 국민연금은 313,020원에서 더 늘지 않습니다.
회사가 내는 몫도 계산되나요?
되지 않습니다. 급여에서 빠지지 않는 금액이라 넣지 않았습니다.
연말정산 환급액도 알 수 있나요?
알 수 없습니다. 각종 공제와 지출 내역이 필요해 이 도구가 다루지 않습니다.
넣은 값이 저장되나요?
저장하지 않습니다. 새로 고치면 사라집니다.